15 septembre 2026
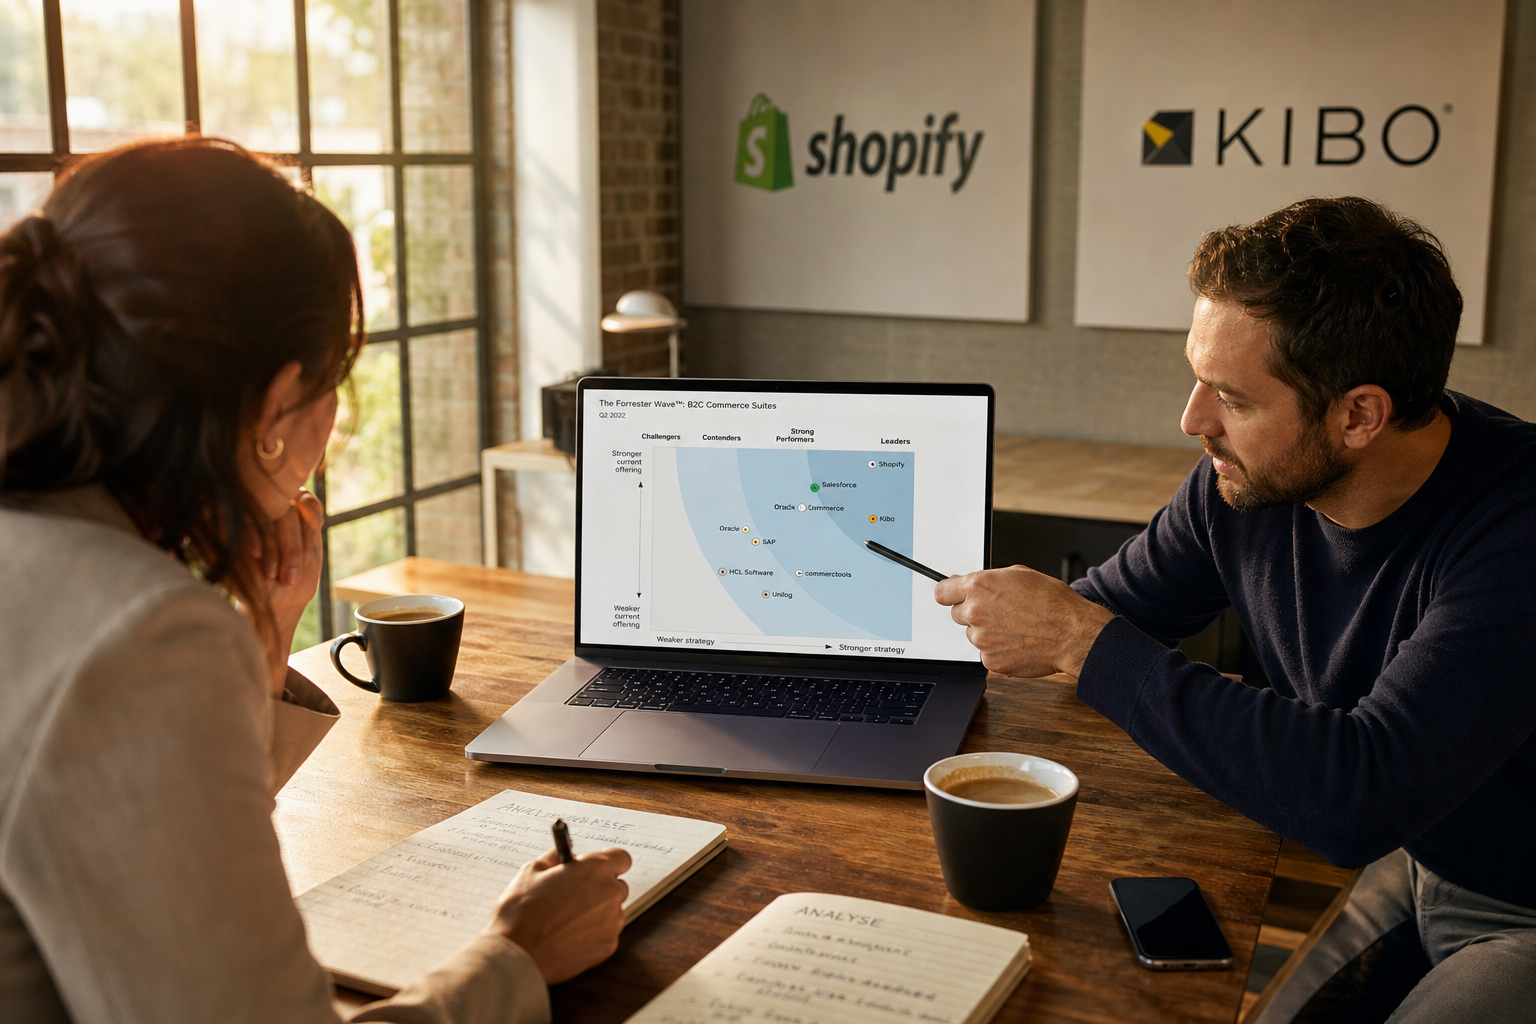
Forrester Wave Q3 2026 : Shopify et Kibo en tête des plateformes e‑commerce
Forrester Wave Q3 2026 : Shopify et Kibo en tête des plateformes e‑commerce
Shopify et Kibo sacralisés par Forrester
Le rapport Forrester Wave « Commerce Solutions » publié pour le troisième trimestre 2026 place Shopify et Kibo en leaders du marché. Le classement, réalisé à partir de dossiers fournis par les éditeurs jusqu’au 30 avril 2026, souligne des trajectoires différentes : Shopify tire profit de ses intégrations IA et de son ancrage sur le mid‑market, tandis que Kibo se distingue par l’unification du commerce et de l’order management system (OMS).
Laetitia Lamari rappelle la mécanique : « Shopify… se distingue par sa simplicité d’utilisation » et par ses « intégrations avec ChatGPT et Gemini ». Selon elle, ces partenariats technologiques ont clairement renforcé la position de Shopify dans la période récente.
Adrien Naeem met l’accent sur Kibo : « Kibo, ils sont très forts sur l’OMS, donc e‑commerce plus OMS », soulignant que la capacité à rapprocher gestion des commandes et front‑office a « fait level up » l’éditeur dans l’évaluation.
Un marché de la transformation moins dynamique
Les deux intervenants constatent une même tendance de fond : la décroissance des grands projets de replatforming. Laetitia évoque une mutation des projets, « par bribes » plutôt que des migrations massives conclues en salon. Adrien confirme : les cycles de décision s’allongent et les entreprises hésitent à s’engager sur des chantiers lourds et coûteux.
Le rapport Forrester le confirme : le marché est tendu, et nombre de décideurs privilégient des itérations progressives plutôt qu’un changement radical de plateforme. La conséquence observée sur le terrain : « Combien de boîtes sont en train de fermer ? », s’inquiète Adrien, évoquant des commerciaux qui peinent à signer. Laetitia, avec vingt ans d’expérience dans l’écosystème, constate elle aussi un ralentissement structurel.
L’IA, omniprésente mais source d’incertitudes financières
L’un des enseignements majeurs relevés par les intervenants est la place centrale de l’intelligence artificielle. « Il y a de l’IA partout, partout, partout », résume Adrien. Forrester note également que les capacités genAI — copilotes, assistants, intégrations aux answer engines — sont de plus en plus proposées par les éditeurs.
Mais l’IA complique les calculs : coûts de tokens, crédits inclus, options modulaires et redevances liées aux ventes rendent le TCO beaucoup moins prévisible. Laetitia synthétise : le modèle de calcul classique (licence + intégration + TMA) devient insuffisant et « la prévisibilité des coûts est quasi impossible ». Les deux experts insistent sur la nécessité d’outils décisionnels pour suivre ces dépenses et piloter le ROI.
Segmentation du marché : qui adopte quoi ?
Pour le marché français — et internationalement selon leurs échanges — Laetitia et Adrien décrivent une segmentation nette :
- Le mid‑market (entre 5 et 50 millions d’euros de chiffre d’affaires) est souvent orienté vers Shopify : « tu réfléchis pas, tu le prends », note Adrien.
- Les comptes supérieurs conservent leurs solutions historiques (Salesforce, Adobe, Commercetools) et les complètent par des modules plutôt que de migrer entièrement.
- Les très grands acteurs restent sur des solutions existantes, le coût d’une migration étant jugé prohibitif.
Forrester recoupe ces constats et rappelle que l’évaluation inclut des acteurs ayant au moins 30 millions de dollars de revenus annuels tirés de leur solution commerce, ce qui oriente le panel des fournisseurs analysés.
Qu’est‑ce qu’une « plateforme e‑commerce » aujourd’hui ?
La sémantique elle‑même évolue : de nombreuses offres ne se présentent plus comme de simples « plateformes e‑commerce » mais comme des « commerce management solutions », des espaces d’agentic AI, de decisioning et d’outils de croissance. Là aussi, Adrien est tranchant : « Maintenant, on s’en fout de la plateforme… permets‑moi de vendre et le reste, on s’en tape. »
Cette évolution interroge la valeur ajoutée historique des moteurs e‑commerce : la différenciation pourrait glisser des back‑offices vers l’expérience et les interfaces intelligentes, ou se réduire à une commodité si l’IA permet d’orchestrer facilement des fonctions dispersées.
Les autres enseignements pratiques
- Adobe reste présent dans le classement mais l’évaluation porte sur son produit historique ; sa nouvelle offre cloud‑native SaaS n’était pas mature pour être intégrée au périmètre.
- D’autres éditeurs (Commercetools, VTEX, Shopware, Salesforce, Intershop, Commerce/BigCommerce) conservent des positionnements différenciés, selon qu’ils misent sur la headless, l’écosystème partenaire ou des forces sectorielles régionales.
- Pourrester conseille de vérifier en détail les offres et les conditions contractuelles (crédits IA, SLA, modules inclus) avant de s’engager.
Conclusion — conseils des experts
Laetitia et Adrien appellent à la prudence et à l’exigence : ne pas se laisser guider uniquement par un positionnement « top‑right » d’un quadrants mais analyser l’adéquation fonctionnelle et financière au cas par cas. Laetitia conclut qu’elle continuera à suivre ces rapports, même si Adrien note l’émergence d’outils (IA) capables bientôt de recommander une solution « en connaissant ton contexte ».
Le message est clair : Shopify et Kibo marquent une étape importante dans l’évolution du marché, mais les directions techniques et financières des organisations détermineront toujours, au cas par cas, le choix final.